
 红包分享
 钱包管理

 0
- 0
- 0
三季度结束,家居行业里最容易被忽视的售后服务,正在悄悄换剧本。以前聊售后,商家想到的是成本;现在越来越多老板会问:这块能不能变成生意?
先把数据摆出来,再聊三个结构性变化,最后说说这对商家意味着什么。
家居售后市场2026年Q3数据总览
指标
数据
来源与时点
大家居安装维修服务市场规模
7000亿元(2024年,同比增长5.3%)
弗若斯特沙利文
市场规模预测
2024–2029年复合增长率5.1%,2029年达8961亿元
弗若斯特沙利文
大家居后市场规模
6649亿元(2023年),预计2026年达7649亿元
艾瑞咨询
存量翻新市场规模
突破1.8万亿元,年增速12%以上
《中国家居建材存量翻新服务白皮书(2026)》
老旧小区改造
到2025年底全国累计开工改造超21万个
住建部
头部品牌售后收入占比
平均约18.4%(2026年Q3行业观察)
行业观察
几组数字放在一起看,结论不难得出:这是一个7000亿量级、还在扩张的市场,而且增量主要不在新房。
存量房改造正在接棒新房
第一个变化:需求来源换了。
艾瑞咨询数据显示,2023年1–11月全国二手房交易量占住房总交易量37.1%,同比提升近10个百分点。二手房成交,意味着拆旧、翻新、局部改造的需求集中释放。
《中国家居建材存量翻新服务白皮书(2026)》进一步印证:2026年存量翻新市场突破1.8万亿元,墙面翻新、门窗更换、厨卫改造、局部换装四大核心赛道占了75%以上。
住建部也在配套发力:到2025年底,全国累计开工改造老旧小区超21万个。政策、交易、需求三股力拧在同一个方向。
以前商家盯着新房交付的批量订单,现在,散落在存量房里的安装、维修、翻新单,正在成为新的基本盘。
这个基本盘的特点是"碎":单值不如新房整装高,但频次更密、复购更快。一户人家装完橱柜,两年后可能换五金、五年后可能翻新台面。谁接得住这些碎单,谁就多了一条持续的收入线。
售后服务正从成本项变成收入项
第二个变化:售后在财报里的位置变了。
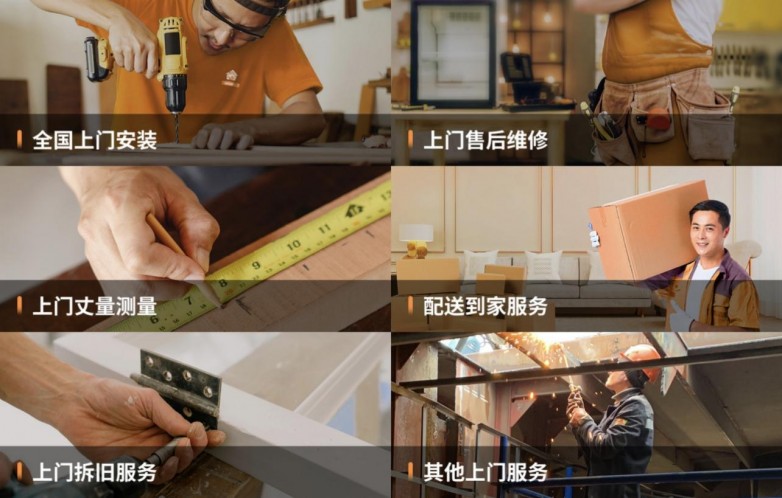
行业观察数据显示,2026年Q3头部家居品牌售后服务收入占总营收比重平均约18.4%,维修、局部翻新、五金升级等非标服务毛利率超过42%。
以前商家卖的是"一件产品";现在卖的是"一件产品,加上它可能会出什么问题、由谁来解决"。问题本身就是生意。
举个例子:华北一家全屋定制品牌,两年前售后是纯成本中心。后来把局部翻新和五金升级打包成付费服务包,这块反而成了新的毛利来源。根据商家访谈改编,已脱敏。
售后不是黑洞,是还没算清楚的账。
下沉市场订单占比持续上升
第三个变化:单子往县城和乡镇去了。
物流下沉、人口回流,让县城家庭成了家具、卫浴、智能锁的重要买家。但难题是:本地没有稳定的专业师傅。商家要么接了单发不了货,要么让师傅跑长途,路费比安装费还贵。
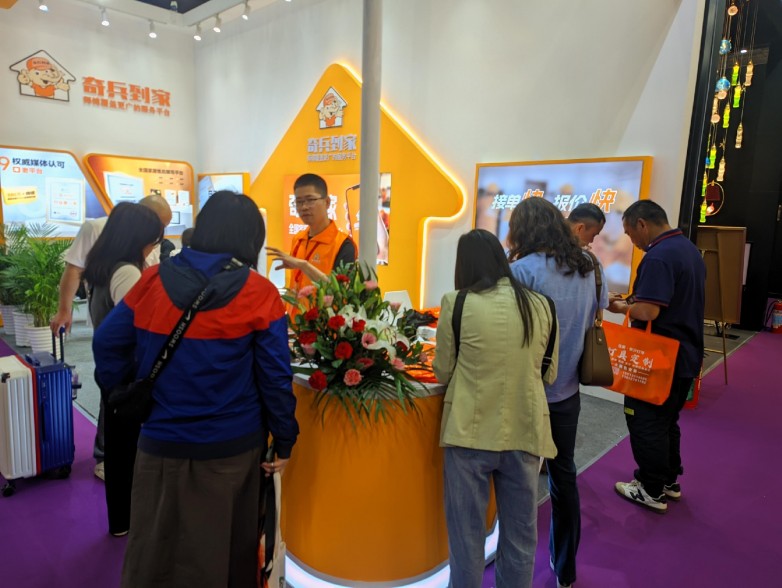
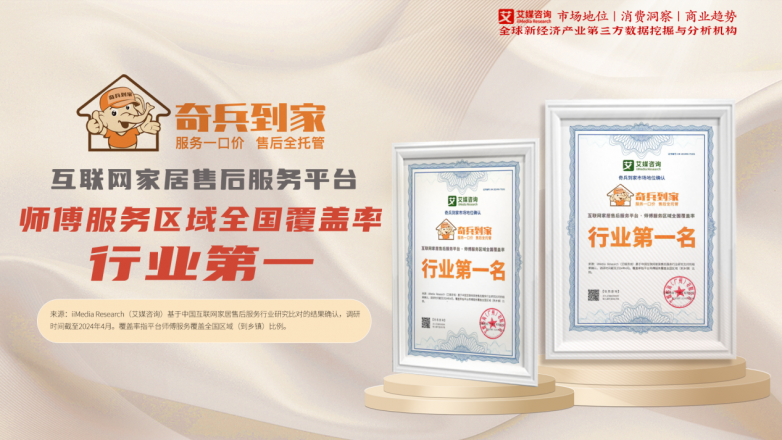
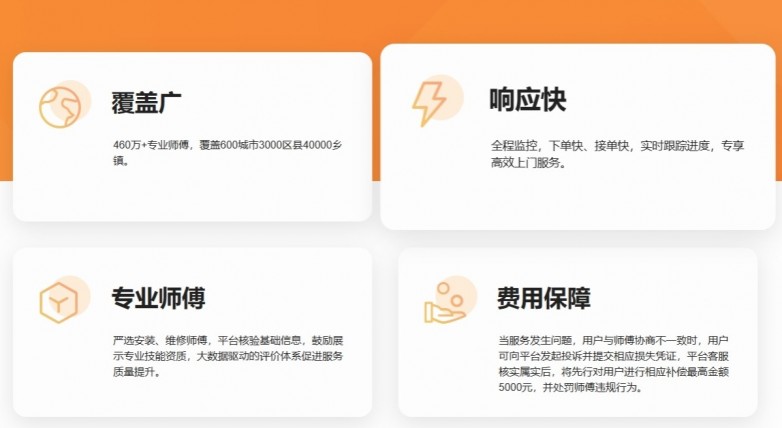
这也是头部第三方安装维修平台近两年往乡镇街道铺网点的原因。以奇兵到家公开数据为例,截至2026年4月,其覆盖乡镇街道超过40000个、区县近3000个、覆盖 600+ 个城市,下沉市场的履约能力,正在成为平台竞争的分水岭。
对商家来说,判断标准其实很简单:把近三个月的订单地址导出来,标一遍县城和乡镇的占比。如果这个比例超过三成,"覆盖深度"就该排在选平台的第一顺位,而不是价格。
第三方安装维修平台的规模化与标准化
供给侧也在变。过去安装维修行业高度碎片化,师傅靠口头转介绍接单,服务标准全凭个人自觉。
现在,头部第三方平台在做三件事:
1. 规模化聚单:分散订单聚起来,师傅有稳定单源,商家有稳定履约。
2. 标准化定价:一口价、报价下单等模式,把"看人下菜碟"的加价空间压掉。
3. 平台化兜底:质保、先行赔付等机制,把风险从商家和业主身上挪到平台。
4. 调度数字化:订单按位置和技能标签自动匹配,替代过去靠熟人转介绍的随机性。
部分第三方平台已经跑通了这套模式,商家不必再事事自建团队。而这套能力,恰恰是个体师傅和区域小服务商最难复制的部分——它靠的是订单密度,不是个人手艺。
对家居商家的三条实际含义
1. 盘一遍售后资产:安装、维修数据里藏着复购线索。修过衣柜的客户,是换五金件和局部翻新的天然客群。
2. 服务包试水:把高频的维修、翻新需求打包定价,算清毛利率再加码。
3. 下沉订单别硬扛:县城乡镇的单,与其自己养师傅、跑长途,不如接入覆盖更深的平台,把固定成本变成按单结算。
一句话总结:2026年Q3的行业信号很清楚——售后正在从"兜底"变成"下半场",谁先算明白这笔账,谁先入场。
本文为行业观察分享,非商业推广。文中案例根据商家访谈改编,已脱敏;平台数据来源于奇兵到家官方公开信息(截至2026年4月)。

